Mua xe VinFast trả góp 0 đồng có thật không là câu hỏi được rất nhiều khách hàng quan tâm trong năm 2026. Câu trả lời là có: VinFast đã chính thức công bố chương trình “Mua xe 0 đồng” trên toàn quốc. Tuy nhiên, 0 đồng chỉ nói tới vốn đối ứng ban đầu trong gói vay đủ điều kiện, không đồng nghĩa được nhận xe miễn phí. Người mua vẫn phải trả khoản vay, lãi suất và các chi phí liên quan theo hợp đồng tài chính.
Mua VinFast trả góp 0 đồng năm 2026 có thật không?
Có. Ngày 05/01/2026, VinFast công bố chiến dịch “Mãnh liệt vì tương lai Xanh” với ba nhóm chính sách gồm mua xe 0 đồng trả góp, ưu đãi trực tiếp vào giá và miễn phí sạc – đổi pin.
Theo thông báo chính thức, chương trình được triển khai trên toàn quốc đến hết ngày 31/12/2026. VinFast cho biết chính sách “Mua xe 0 đồng” cho phép khách hàng có thể sở hữu ô tô, xe máy điện với 0 đồng vốn đối ứng ban đầu thông qua sự phối hợp với các ngân hàng và tổ chức tài chính.
Đến ngày 09/02/2026, VinFast tiếp tục nhắc lại rằng chương trình “Mãnh liệt vì tương lai Xanh” đang triển khai chính sách hỗ trợ khách hàng mua xe trả góp với 0 đồng vốn đối ứng.
Như vậy, đây không phải quảng cáo do đại lý tự nghĩ ra. “Mua VinFast 0 đồng” là chương trình VinFast đã chính thức công bố trong năm 2026.
“0 đồng” chính xác là 0 đồng cái gì?
Đây là phần dễ bị hiểu sai nhất.
0 đồng không có nghĩa chiếc xe giá 0 đồng.
0 đồng ở đây được VinFast mô tả là 0 đồng vốn đối ứng ban đầu khi khách hàng tham gia chương trình vay mua xe thông qua ngân hàng hoặc tổ chức tài chính đủ điều kiện.
Ví dụ một chiếc xe có giá 500 triệu đồng:
- Phương án vay thông thường 80%: khách tự có khoảng 100 triệu đồng.
- Phương án vay 100% đủ điều kiện: khách có thể không phải bỏ phần 100 triệu đồng vốn đối ứng giá xe ban đầu.
Nhưng sau đó người mua vẫn phải trả khoản nợ 500 triệu đồng theo lịch trả góp.
Do đó:
0 đồng vốn đối ứng ≠ 0 đồng tiền mua xe.
Mua xe 0 đồng có phải không cần trả tiền hàng tháng?
Không.
Người mua vẫn ký hợp đồng tín dụng và trả nợ theo:
- Số tiền vay.
- Thời hạn vay.
- Lãi suất.
- Phương thức trả gốc.
- Phương thức trả lãi.
- Các điều kiện của ngân hàng.
Thậm chí nếu vay 100% giá xe thì khoản nợ còn lớn hơn so với người trả trước 20–30%.
Vì vậy, chương trình 0 đồng giúp giảm rào cản tiền mặt ban đầu, chứ không làm giảm nghĩa vụ trả nợ về 0.
VinFast 0 đồng có phải vay 100% giá xe?
Về bản chất, nếu thật sự không phải bỏ vốn đối ứng cho phần giá xe thì khoản tài trợ có thể lên tới 100% giá trị xe theo gói áp dụng.
VinFast công bố hãng sẽ hỗ trợ để khách hàng tham gia chương trình “Mua xe 0 đồng” cùng các ngân hàng và tổ chức tài chính.
Tuy nhiên, người mua không nên tự hiểu rằng:
“Tôi chọn bất kỳ xe VinFast nào thì ngân hàng bắt buộc phải cho tôi vay 100%.”
Khả năng được phê duyệt thực tế vẫn cần được xác nhận qua hồ sơ tín dụng và điều kiện của bên cho vay.
Chương trình 0 đồng áp dụng đến khi nào?
Theo thông báo chính thức đầu năm 2026, chương trình “Mãnh liệt vì tương lai Xanh” được triển khai trên toàn quốc đến hết ngày 31/12/2026.
Như vậy tại thời điểm tháng 8/2026, chiến dịch vẫn đang nằm trong thời gian mà VinFast đã công bố.
Tuy nhiên, hãng cũng ghi rõ các chương trình ưu đãi có thể áp dụng theo từng thời điểm và đi kèm điều kiện, điều khoản cụ thể.
Vì vậy khách mua xe trong tháng 8, tháng 9 hoặc cuối năm vẫn nên lấy xác nhận mới nhất trước khi ký hợp đồng.
Tại sao công cụ trả góp VinFast lại chỉ cho chọn trả trước từ 20%?
Đây là điểm có thể khiến nhiều khách hàng bối rối.
Công cụ dự toán trả góp chính thức trên website VinFast hiện đang hiển thị các mức vốn trả trước:
- 20%.
- 30%.
- 40%.
- 50%.
- 60%.
- 70%.
- 80%.
- 90%.
Thời gian vay có thể lựa chọn từ 1 đến 8 năm.
Nói cách khác, công cụ vay thông thường trên website hiện chưa hiển thị nút “trả trước 0%”.
Điều này không nhất thiết phủ nhận chương trình 0 đồng. Có thể hiểu đây là hai lớp sản phẩm tài chính khác nhau:
- Công cụ dự toán vay thông thường: trả trước tối thiểu 20%.
- Chương trình Mua xe 0 đồng: gói hỗ trợ đặc biệt qua ngân hàng/tổ chức tài chính và có điều kiện riêng.
Do đó, người muốn mua 0 đồng nên yêu cầu tư vấn viên lập đúng hồ sơ theo chương trình 0 đồng, thay vì chỉ tự tính trên công cụ vay thông thường.
Chương trình mua 0 đồng có áp dụng cho mọi người không?
VinFast sử dụng cụm từ chương trình giúp “tất cả người dân” có cơ hội sở hữu xe với 0 đồng vốn đối ứng.
Tuy nhiên, xét về thực tế tín dụng, người mua vẫn cần hoàn thành hồ sơ với ngân hàng hoặc tổ chức tài chính.
Một chương trình hỗ trợ tài chính không có nghĩa bên cho vay bỏ qua toàn bộ việc thẩm định.
Khách hàng nên chuẩn bị để ngân hàng có thể xem xét các yếu tố như:
- Thu nhập.
- Công việc.
- Lịch sử tín dụng.
- Dư nợ đang có.
- Khả năng trả nợ hàng tháng.
- Thông tin pháp lý cá nhân.
Vì vậy, cách hiểu an toàn là:
VinFast có chương trình 0 đồng thật, nhưng hồ sơ thực tế vẫn cần được phê duyệt theo điều kiện tài chính áp dụng.
Người có nợ xấu có mua VinFast 0 đồng được không?
Không nên mặc định là được.
Chương trình 0 đồng vẫn gắn với ngân hàng hoặc tổ chức tài chính, nên lịch sử tín dụng có thể ảnh hưởng khả năng phê duyệt.
Nếu đang có:
- Nợ quá hạn.
- Dư nợ thẻ tín dụng cao.
- Nhiều khoản vay tiêu dùng.
- Lịch sử thanh toán không tốt.
thì khách hàng nên kiểm tra hồ sơ tín dụng trước khi đặt kỳ vọng sẽ được vay 100%.
Mua 0 đồng có phải chứng minh thu nhập không?
Điều này phụ thuộc gói tài chính và đơn vị xét duyệt.
Vì số tiền vay có thể rất cao, ngân hàng cần cơ sở để đánh giá khả năng khách hàng trả nợ.
Người làm công ăn lương có thể được yêu cầu cung cấp thông tin liên quan đến thu nhập hoặc công việc. Người kinh doanh có thể cần hồ sơ chứng minh hoạt động kinh doanh và dòng tiền.
Không nên tin quảng cáo kiểu:
“0 đồng – không cần thu nhập – không cần xét hồ sơ – ai cũng lấy được xe.”
Nếu đại lý quảng cáo như vậy, hãy yêu cầu văn bản điều kiện tài chính cụ thể.
Mua VinFast 0 đồng có phải trả phí lăn bánh không?
Đây là câu hỏi cần hỏi trực tiếp trước khi ký.
“0 đồng vốn đối ứng” đang nói về phần vốn đối ứng mua xe. Nó không tự động đồng nghĩa tất cả chi phí lăn bánh cũng được tài trợ.
Người mua có thể vẫn cần tính:
- Lệ phí đăng ký biển số.
- Đăng kiểm.
- Phí sử dụng đường bộ.
- Bảo hiểm trách nhiệm dân sự.
- Bảo hiểm vật chất xe nếu ngân hàng yêu cầu.
- Một số chi phí dịch vụ phát sinh.
Vì vậy phải hỏi rõ:
“Gói vay 0 đồng có tài trợ luôn chi phí lăn bánh hay chỉ tài trợ giá xe?”
0 đồng có phải không cần tiền đặt cọc?
Không nhất thiết.
Tiền đặt cọc mua xe và vốn đối ứng ngân hàng là hai khái niệm khác nhau.
Ví dụ VF 2 hiện được VinFast công bố mức cọc 10 triệu đồng khi mở đặt cọc.
Do đó, một chương trình vay 100% giá trị xe chưa chắc đồng nghĩa khách hàng không phải thực hiện khoản đặt cọc theo quy trình bán hàng.
Khoản cọc có thể được trừ vào giá trị hợp đồng sau đó tùy điều khoản.
Người mua phải kiểm tra rõ:
- Cọc bao nhiêu?
- Cọc có hoàn không?
- Cọc có được tính vào giá xe không?
- Khi ngân hàng không duyệt thì xử lý cọc thế nào?
VinFast đã từng có chương trình 0 đồng trước năm 2026 chưa?
Có.
Ngày 13/09/2025, GSM, VinFast và các ngân hàng từng triển khai chương trình “Mua xe VinFast với 0 đồng” riêng cho tài xế mua VF 5 hoặc Herio Green để vận doanh trên Xanh SM Platform.
Trong chương trình đó:
- Khoản vay lên tới 100% giá xe.
- Thời hạn vay 5 năm.
- Herio Green trả góp cố định 9,8 triệu đồng/tháng.
- VF 5 trả góp 10,6 triệu đồng/tháng.
Nếu đăng ký vận doanh độc quyền trên Xanh SM Platform, GSM hỗ trợ thêm 700.000 đồng/tháng trong ba năm đầu, giúp số tiền thực trả còn khoảng 9,1 triệu với Herio và 9,9 triệu với VF 5.
Tuy nhiên, chương trình cụ thể này chỉ áp dụng từ 13/09 đến 31/12/2025.
Chương trình 0 đồng 2025 và 2026 khác nhau thế nào?
| Tiêu chí | Chương trình 2025 | Chương trình 2026 |
|---|---|---|
| Đối tượng nổi bật | Tài xế Xanh SM Platform | Chương trình rộng toàn quốc |
| Xe điển hình | VF 5, Herio Green | Dải xe VinFast theo chính sách |
| Vốn đối ứng | 0 đồng | 0 đồng theo chương trình |
| Thời gian | Đến 31/12/2025 | Chiến dịch đến 31/12/2026 |
Điểm quan trọng là không nên lấy mức trả góp 9,1 triệu hoặc 9,9 triệu của chương trình tài xế 2025 rồi quảng cáo đó là số tiền áp dụng mặc định trong năm 2026.
Chương trình năm 2026 phải tính theo giá xe, ngân hàng và hồ sơ tại thời điểm hiện tại.
Năm 2026 VinFast còn ưu đãi gì ngoài mua xe 0 đồng?
Trong chiến dịch “Mãnh liệt vì tương lai Xanh”, VinFast công bố đồng thời cả ưu đãi trực tiếp vào giá xe.
Thông báo đầu năm cho biết:
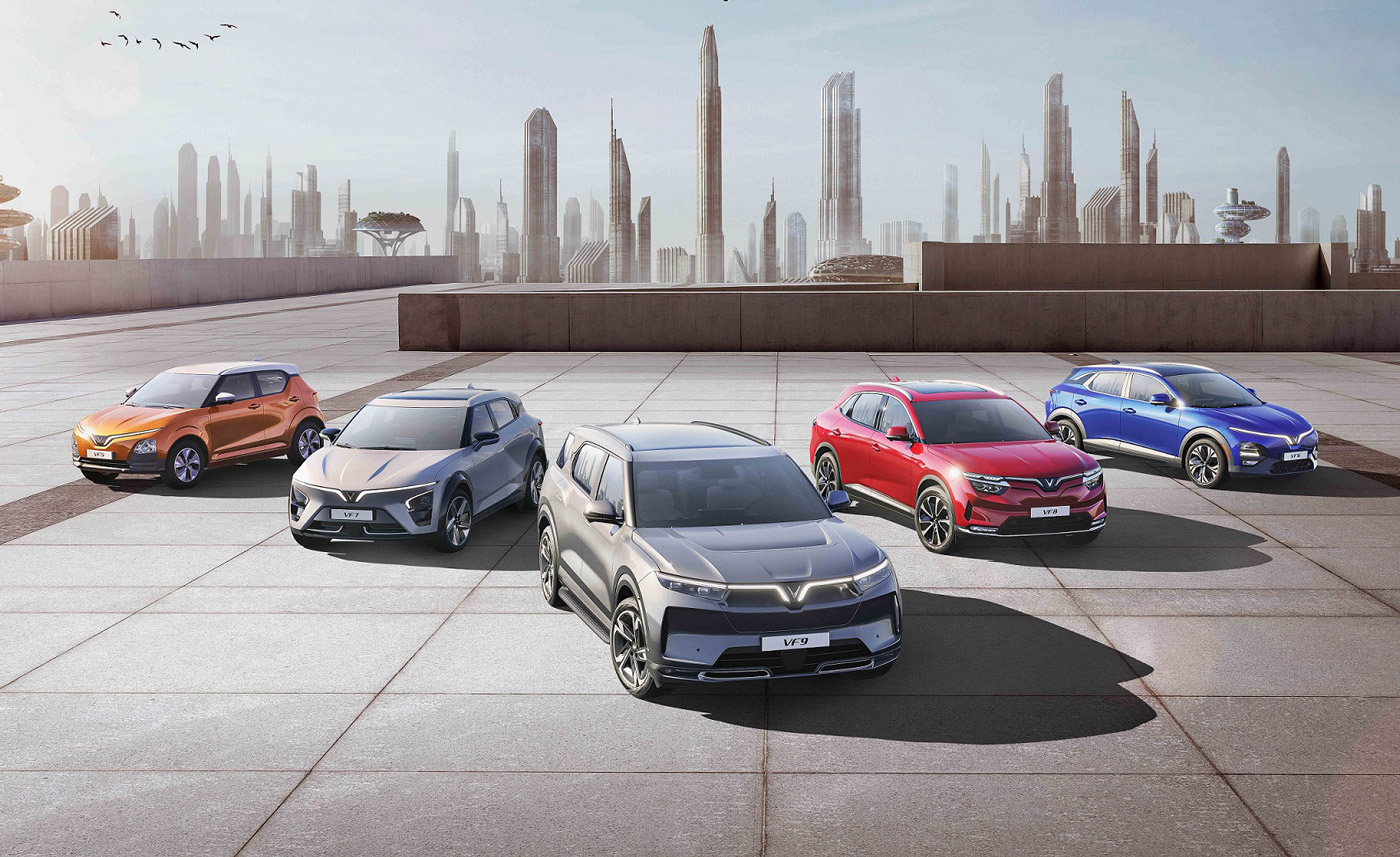
- VF 8, VF 9 được hỗ trợ trực tiếp lên tới 10% giá xe.
- Các dòng phổ thông như VF 3, VF 5, VF 6, VF 7 và dòng Green được công bố hỗ trợ ở mức 6% trong chương trình ban đầu.
Sau đó, từ tháng 7/2026 VinFast tiếp tục điều chỉnh giá bán theo hướng đưa các ưu đãi dài hạn vào trực tiếp giá xe, giúp mức giá hiển thị thấp hơn và dễ theo dõi hơn.
Do đó, người mua nên sử dụng giá thực tế hiện hành thay vì lấy giá đầu năm rồi trừ thêm ưu đãi lần nữa.
Giá VinFast hiện nay khoảng bao nhiêu?
Tại thời điểm tháng 8/2026, website VinFast đang hiển thị một số mức giá tham khảo như:
| Mẫu xe | Giá ưu đãi tham khảo hiện hành |
|---|---|
| VF 2 | Từ 178,6 triệu đồng |
| VF 3 | Từ 270,75 triệu đồng |
| Herio Green | Từ 427,5 triệu đồng |
| VF 5 | Từ 471,2 triệu đồng |
| VF 6 | Từ 613,7 triệu đồng |
| Limo Green | Từ 664,05 triệu đồng |
| VF MPV 7 | Từ 712,5 triệu đồng |
| VF 8 All New | Từ 854,05 triệu đồng |
Các mức trên đang được VinFast thể hiện trên danh mục sản phẩm hiện hành và đều đi kèm lưu ý giá ưu đãi áp dụng theo điều khoản, điều kiện.
Nếu vay 100% VF 3 thì khoản nợ bao nhiêu?
Giả sử khách hàng đủ điều kiện vay đúng 100% giá VF 3 Eco theo mức giá tham khảo hiện tại 270,75 triệu đồng.
Khoản vay ban đầu sẽ khoảng:
270,75 triệu đồng.
Trong khi nếu trả trước 30%:
- Vốn tự có: khoảng 81,23 triệu đồng.
- Khoản vay: khoảng 189,53 triệu đồng.
Như vậy chương trình 0 đồng giúp người mua không cần chuẩn bị hơn 80 triệu tiền đối ứng, nhưng khoản vay lại cao hơn khoảng 81 triệu đồng.
Đây chính là sự đánh đổi.
Nếu vay 100% VF 5 thì sao?
VF 5 hiện có giá tham khảo khoảng 471,2 triệu đồng.
Nếu vay 100%:
Khoản nợ ban đầu khoảng 471,2 triệu đồng.
Nếu trả trước 30%:
- Vốn tự có: khoảng 141,36 triệu đồng.
- Vay: khoảng 329,84 triệu đồng.
Khoản vay 100% cao hơn khoảng 141,36 triệu đồng.
Vì vậy cần nhìn cả hai mặt:
- 0 đồng giúp nhận xe sớm hơn.
- Nhưng tổng dư nợ cao hơn.
Nếu vay 100% VF 6 thì áp lực có lớn không?
VF 6 hiện có giá từ khoảng 613,7 triệu đồng.
Nếu vay toàn bộ số tiền này, nghĩa vụ nợ đã vượt 600 triệu đồng.
Với kỳ hạn dài, khoản trả hàng tháng có thể được chia nhỏ hơn nhưng tổng tiền lãi cần được kiểm tra kỹ.
Mua xe 0 đồng ở nhóm giá 600–800 triệu khác rất nhiều mua xe 0 đồng ở nhóm VF 2 hoặc VF 3.
Người có thu nhập không ổn định không nên chỉ nhìn việc “không cần bỏ tiền hôm nay” mà bỏ qua nghĩa vụ nhiều năm phía sau.
Gói vay VinFast hiện có thời hạn tối đa bao lâu?
Công cụ dự toán tài chính hiện hành của VinFast cho phép mô phỏng các kỳ hạn vay từ 1 đến 8 năm.
Thời hạn dài giúp giảm phần gốc trả mỗi tháng.
Ví dụ một khoản vay 480 triệu đồng, chỉ chia phần gốc đều:
- 5 năm: khoảng 8 triệu đồng/tháng tiền gốc trước lãi.
- 8 năm: khoảng 5 triệu đồng/tháng tiền gốc trước lãi.
Nhưng vay 8 năm đồng nghĩa chịu nghĩa vụ tài chính lâu hơn.
Chính sách “2 năm đầu chỉ trả gốc” là gì?
Công cụ tài chính VinFast hiện hiển thị một gói vay với nội dung khách hàng chỉ trả tiền gốc trong hai năm đầu, sau đó lãi suất từ năm thứ ba được thể hiện ở mức không quá 10,5%/năm theo gói được mô tả trên hệ thống.
Hệ thống còn có cột tính phần VinFast hỗ trợ lãi trong các năm cuối trong bảng dự toán.
Tuy nhiên, đây là gói có điều kiện và giá trị dự toán trên website được VinFast ghi rõ chỉ mang tính tham khảo.
Người mua cần yêu cầu:
- Tên ngân hàng.
- Lãi suất năm 1.
- Lãi suất năm 2.
- Lãi suất từ năm 3.
- Thời gian VinFast hỗ trợ.
- Mức lãi tối đa.
- Phí trả nợ trước hạn.
Mua 0 đồng có phải lãi suất 0% không?
Không.
Đây là hai khái niệm hoàn toàn khác nhau:
- 0 đồng vốn đối ứng: không phải tự bỏ phần tiền mua xe ban đầu theo gói đủ điều kiện.
- Lãi suất 0%: không bị tính lãi vay.
VinFast gọi chương trình là mua xe “0 đồng vốn đối ứng”, không phải tuyên bố tất cả khoản vay đều có lãi suất 0% suốt thời hạn vay.
Đây là điểm người mua cần đặc biệt chú ý khi đọc quảng cáo.
Ví dụ vì sao “0 đồng” chưa chắc rẻ nhất
Giả sử có hai người cùng mua một chiếc xe 500 triệu đồng.
Người A vay 100%
- Trả trước: 0 đồng phần vốn đối ứng.
- Khoản vay: 500 triệu đồng.
Người B trả trước 200 triệu
- Trả trước: 200 triệu đồng.
- Khoản vay: 300 triệu đồng.
Nếu cùng lãi suất và kỳ hạn, người A phải chịu lãi trên dư nợ cao hơn người B tới 200 triệu đồng ban đầu.
Do đó:
0 đồng giúp giảm áp lực ngày mua xe, nhưng không chắc giúp giảm tổng chi phí.
Ai nên tận dụng mua VinFast 0 đồng?
Chương trình có thể phù hợp với người:
- Có thu nhập hàng tháng tốt.
- Dòng tiền ổn định.
- Không muốn rút tiền khỏi hoạt động kinh doanh.
- Cần xe ngay.
- Có khả năng trả khoản vay dài hạn.
Ví dụ chủ doanh nghiệp có 500 triệu tiền mặt nhưng đang sử dụng số tiền này làm vốn lưu động có thể thích phương án vay cao để giữ tiền cho kinh doanh.
Ai không nên cố mua 0 đồng?
Không nên vay tối đa chỉ vì được duyệt nếu:
- Thu nhập bấp bênh.
- Không có quỹ dự phòng.
- Đang có nhiều khoản vay.
- Phải dùng gần hết thu nhập hàng tháng để trả xe.
- Mua xe chỉ vì thấy “không cần tiền trước”.
Việc mua được xe và việc đủ khả năng nuôi khoản vay trong 5–8 năm là hai chuyện khác nhau.
Mua xe chạy dịch vụ 0 đồng có nên không?
Đây có thể là trường hợp hợp lý nếu tài xế có kế hoạch vận doanh rõ ràng.
Năm 2025, GSM từng triển khai gói 0 đồng cho VF 5 và Herio Green, với khoản trả cố định theo tháng và hỗ trợ thêm cho tài xế vận doanh độc quyền.
Năm 2026, chính sách sạc cũng tiếp tục có lợi với người vận doanh. VinFast công bố khách hàng cá nhân mua ô tô từ ngày 10/02/2026 được miễn phí sạc tại V-Green tối đa 10 lần/tháng đến 10/02/2029; trường hợp vận doanh độc quyền Xanh SM Platform được miễn phí sạc không giới hạn số lần theo cơ chế VinFast và GSM hỗ trợ.
Tuy nhiên, người chạy dịch vụ phải tính:
Doanh thu – phí nền tảng – khoản trả ngân hàng – bảo hiểm – khấu hao – bảo dưỡng = lợi nhuận thật.
Ví dụ tài xế doanh thu 40 triệu/tháng
Không thể nói tài xế “lãi 40 triệu” chỉ vì sạc miễn phí.
Giả sử doanh thu gộp 40 triệu đồng, cần trừ:
- Khoản trả góp xe.
- Phí ứng dụng.
- Bảo hiểm.
- Rửa xe.
- Gửi xe.
- Lốp.
- Bảo dưỡng.
- Khấu hao.
Nếu khoản trả xe đã 10–12 triệu đồng/tháng thì đây là chi phí rất lớn.
Mua VF 2 theo gói 0 đồng có hấp dẫn không?
VF 2 hiện là mẫu VinFast có giá thấp nhất trong nhóm xe cá nhân, từ khoảng 178,6 triệu đồng theo mức ưu đãi tham khảo.
Với giá trị xe thấp, ngay cả khi vay tỷ lệ cao thì dư nợ tuyệt đối cũng thấp hơn đáng kể so với VF 6, VF 7 hoặc VF 8.
Do đó VF 2 có thể là mẫu dễ tiếp cận hơn với người muốn:
- Ô tô đầu đời.
- Đi phố.
- Giảm tiền mặt ban đầu.
Tuy nhiên, người mua cần kiểm tra VF 2 có thuộc đúng danh sách/gói vay 0 đồng tại ngân hàng ở thời điểm làm hồ sơ hay không.
0 đồng có phải phương án tốt nhất với người có sẵn tiền?
Không nhất thiết.
Nếu có sẵn 300 triệu đồng nhưng mua xe 500 triệu, người mua có thể cân nhắc:
- Trả trước 200 triệu.
- Giữ lại 100 triệu làm quỹ dự phòng.
- Chỉ vay 300 triệu.
Phương án này có thể an toàn hơn vay đủ 500 triệu.
Không nên vay tối đa chỉ vì “được vay”.
8 câu phải hỏi trước khi ký gói VinFast 0 đồng
- Ngân hàng nào tài trợ?
- Vay được chính xác bao nhiêu phần trăm giá xe?
- 0 đồng có bao gồm chi phí lăn bánh không?
- Lãi suất từng năm bao nhiêu?
- Mỗi tháng phải trả chính xác bao nhiêu?
- Tổng tiền lãi cả kỳ là bao nhiêu?
- Phí trả nợ trước hạn bao nhiêu?
- Nếu hồ sơ vay không được duyệt thì tiền cọc xử lý thế nào?
Nếu tư vấn viên chỉ nói “0 đồng lấy xe” nhưng không đưa bảng trả nợ chi tiết thì chưa đủ thông tin để quyết định.
Câu hỏi thường gặp về VinFast trả góp 0 đồng
VinFast 0 đồng năm 2026 có thật không?
Có. VinFast chính thức công bố chương trình “Mua xe 0 đồng” trong chiến dịch “Mãnh liệt vì tương lai Xanh”, triển khai toàn quốc đến hết ngày 31/12/2026.
0 đồng có nghĩa được tặng xe không?
Không. Đây là 0 đồng vốn đối ứng ban đầu theo chương trình vay, khách hàng vẫn phải trả khoản vay.
0 đồng có phải lãi suất 0%?
Không. Vốn đối ứng 0 đồng và lãi suất 0% là hai khái niệm khác nhau.
Ai cũng vay được 100% VinFast?
Không nên mặc định như vậy. Gói tài chính vẫn đi qua ngân hàng hoặc tổ chức tài chính và cần đáp ứng điều kiện xét duyệt.
Công cụ VinFast có cho chọn trả trước 0% không?
Công cụ dự toán vay thông thường hiện chỉ hiển thị mức trả trước từ 20% đến 90%. Gói 0 đồng là chương trình hỗ trợ đặc biệt cần kiểm tra riêng.
VinFast vay được bao nhiêu năm?
Công cụ dự toán hiện cho phép mô phỏng kỳ hạn từ 1 đến 8 năm.
Chương trình 0 đồng còn đến khi nào?
Chiến dịch năm 2026 được VinFast công bố triển khai đến hết ngày 31/12/2026, nhưng chính sách cụ thể có thể kèm điều kiện từng thời điểm.
Mua VF 5 0 đồng có phải trả 9,9 triệu/tháng không?
Không nên mặc định. Con số 9,9 triệu đồng/tháng từng thuộc chương trình riêng cho tài xế Xanh SM Platform năm 2025 và chương trình đó kết thúc 31/12/2025.
Mua 0 đồng có cần tiền biển số không?
Cần kiểm tra hợp đồng tài chính. “0 đồng vốn đối ứng” không tự động có nghĩa tất cả chi phí đăng ký, biển số và bảo hiểm được tài trợ.
Mua VinFast 0 đồng tại Linh Xuân Thủ Đức cần làm gì?
Khách hàng đang tìm mua VinFast trả góp 0 đồng tại Linh Xuân Thủ Đức nên yêu cầu tư vấn lập ít nhất hai phương án:
Phương án 1: Vay 0 đồng vốn đối ứng
Cần thể hiện:
- Giá xe.
- Số tiền vay.
- Chi phí ban đầu còn phải đóng.
- Tiền trả hàng tháng.
- Tổng lãi.
Phương án 2: Trả trước 20–30%
Sau đó so sánh:
- Khoản vay chênh bao nhiêu.
- Tiền hàng tháng chênh bao nhiêu.
- Tổng lãi chênh bao nhiêu.
Nhiều trường hợp người mua sẽ nhận ra trả trước một phần hợp lý hơn về tổng chi phí, dù phương án 0 đồng dễ nhận xe hơn.
Kết luận: VinFast trả góp 0 đồng có thật nhưng phải hiểu đúng
Mua xe VinFast trả góp 0 đồng năm 2026 là chương trình có thật. VinFast chính thức công bố chính sách trong chiến dịch “Mãnh liệt vì tương lai Xanh”, triển khai trên toàn quốc đến hết ngày 31/12/2026. Theo hãng, khách hàng có thể tham gia chương trình mua xe với 0 đồng vốn đối ứng ban đầu thông qua các ngân hàng và tổ chức tài chính.
Tuy nhiên, 0 đồng không có nghĩa xe miễn phí, không có nghĩa lãi suất 0% và cũng không có nghĩa mọi khách hàng mặc nhiên được vay 100%.
Người mua vẫn phải quan tâm đến khả năng ngân hàng phê duyệt, tổng khoản vay, tiền trả hàng tháng, lãi suất, phí trả trước hạn và các khoản lăn bánh có được tài trợ hay không.
Công cụ dự toán tài chính thông thường của VinFast hiện vẫn hiển thị các mức trả trước từ 20% đến 90% và thời hạn vay tối đa 8 năm. Điều này cho thấy khách hàng nên phân biệt gói vay thông thường với chương trình hỗ trợ 0 đồng đặc biệt.
Năm 2025, VinFast và GSM từng triển khai gói 0 đồng rất cụ thể cho tài xế VF 5 và Herio Green, vay tới 100% giá xe. Nhưng chương trình đó đã kết thúc ngày 31/12/2025, vì vậy không nên lấy các mức trả 9,1–9,9 triệu đồng/tháng cũ để quảng cáo cho khách hàng năm 2026.
Nếu tài chính ổn định nhưng chưa có nhiều tiền mặt, gói 0 đồng có thể giúp sở hữu xe sớm. Nếu đã có sẵn 30–50% giá xe, trả trước một phần thường giúp giảm dư nợ và tổng tiền lãi.
Có thể nhớ một nguyên tắc đơn giản: 0 đồng giúp giải quyết vấn đề “hôm nay lấy tiền đâu mua xe”, nhưng người mua vẫn phải giải quyết bài toán “5–8 năm tới lấy tiền đâu trả xe”.
Khách hàng đang quan tâm mua VinFast trả góp 0 đồng tại Linh Xuân Thủ Đức, điều kiện vay 100%, số tiền trả mỗi tháng, mua VF 3, VF 5, VF 6, VF 7, Limo Green hoặc VF MPV 7 trả góp có thể liên hệ tư vấn VinFast – Phước Lộc để kiểm tra gói tài chính áp dụng cho đúng mẫu xe và hồ sơ, đồng thời nhận bảng trả nợ chi tiết trước khi đặt cọc.