Mua xe VinFast 2026 cần trả trước bao nhiêu là câu hỏi quan trọng với khách hàng chưa muốn thanh toán toàn bộ giá xe ngay một lần. Tùy mẫu xe, giá sau ưu đãi, tỷ lệ ngân hàng cho vay và hồ sơ tín dụng, số tiền ban đầu có thể chỉ từ vài chục triệu đến hàng trăm triệu đồng. Bài viết dưới đây phân tích cụ thể từng trường hợp để người mua dễ chuẩn bị tài chính.
Mua xe VinFast 2026 cần trả trước bao nhiêu?
Không có một con số trả trước cố định áp dụng cho tất cả khách hàng mua VinFast. Số tiền cần chuẩn bị phụ thuộc chủ yếu vào giá trị chiếc xe, tỷ lệ ngân hàng đồng ý cho vay và các chi phí lăn bánh.
Trên công cụ dự toán trả góp chính thức của VinFast hiện nay, khách hàng có thể lựa chọn các mức trả trước từ 20%, 30%, 40%, 50% cho đến 90% giá trị xe. Thời hạn vay trên hệ thống có thể lựa chọn từ 1 đến 8 năm. Đây là công cụ dự toán; VinFast lưu ý con số cuối cùng cần được xác nhận với đại lý và đơn vị tài chính.
Có thể hiểu đơn giản:
- Trả trước 20%: vay khoảng 80% giá xe.
- Trả trước 30%: vay khoảng 70% giá xe.
- Trả trước 40%: vay khoảng 60% giá xe.
- Trả trước 50%: vay khoảng một nửa giá xe.
Tuy nhiên, tỷ lệ lựa chọn trên công cụ dự toán không đồng nghĩa mọi khách hàng chắc chắn được ngân hàng duyệt đúng tỷ lệ đó. Khả năng vay thực tế phụ thuộc thu nhập, lịch sử tín dụng, tài sản, nghề nghiệp, khoản vay hiện có và chính sách của ngân hàng tại thời điểm xét hồ sơ.
Công thức tính số tiền cần trả trước khi mua VinFast
Công thức cơ bản rất dễ tính:
Tiền trả trước = Giá xe × Tỷ lệ vốn tự có.
Ví dụ một chiếc VinFast có giá sau ưu đãi 500 triệu đồng:
- Trả trước 20%: 100 triệu đồng.
- Trả trước 30%: 150 triệu đồng.
- Trả trước 40%: 200 triệu đồng.
- Trả trước 50%: 250 triệu đồng.
Nhưng đây mới chỉ là phần tiền đối ứng mua xe.
Người mua còn phải chuẩn bị các khoản lăn bánh như đăng ký, biển số, đăng kiểm, bảo hiểm trách nhiệm dân sự, phí sử dụng đường bộ và có thể thêm bảo hiểm thân vỏ nếu ngân hàng yêu cầu.
Vì vậy, cách tính thực tế nên là:
Tiền cần chuẩn bị ban đầu = Tiền đối ứng mua xe + Chi phí lăn bánh + Bảo hiểm/phụ kiện cần thiết.
Bảng giá VinFast 2026 để tính tiền trả trước
Tại thời điểm cập nhật tháng 8/2026, website VinFast đang thể hiện các mức giá ưu đãi tham khảo như VF 2 từ 178,6 triệu đồng, VF 3 Eco từ 270,75 triệu đồng, VF 5 từ 471,2 triệu đồng, VF 6 Eco từ 613,7 triệu đồng, VF 7 Eco từ 703 triệu đồng và VF 8 All New từ 854,05 triệu đồng. Giá ưu đãi được hãng lưu ý là mức tham khảo và phụ thuộc điều kiện chương trình.
| Mẫu xe | Giá ưu đãi tham khảo | Trả trước 20% | Trả trước 30% |
|---|---|---|---|
| VF 2 | 178,6 triệu | Khoảng 35,7 triệu | Khoảng 53,6 triệu |
| VF 3 Eco | 270,75 triệu | Khoảng 54,2 triệu | Khoảng 81,2 triệu |
| VF 3 Plus | 281,2 triệu | Khoảng 56,2 triệu | Khoảng 84,4 triệu |
| VF 5 | 471,2 triệu | Khoảng 94,2 triệu | Khoảng 141,4 triệu |
| VF 6 Eco | 613,7 triệu | Khoảng 122,7 triệu | Khoảng 184,1 triệu |
| VF 6 Plus | 664,05 triệu | Khoảng 132,8 triệu | Khoảng 199,2 triệu |
| VF 7 Eco | 703 triệu | Khoảng 140,6 triệu | Khoảng 210,9 triệu |
| Limo Green | 664,05 triệu | Khoảng 132,8 triệu | Khoảng 199,2 triệu |
| VF MPV 7 | 712,5 triệu | Khoảng 142,5 triệu | Khoảng 213,8 triệu |
| VF 8 All New | 854,05 triệu | Khoảng 170,8 triệu | Khoảng 256,2 triệu |
| VF 9 Eco | 1.280,6 triệu | Khoảng 256,1 triệu | Khoảng 384,2 triệu |
VF 7 Eco hiện được VinFast niêm yết 740 triệu đồng và hiển thị giá ưu đãi tham khảo từ 703 triệu đồng; VF MPV 7 hiện niêm yết 750 triệu đồng, giá ưu đãi từ 712,5 triệu đồng; VF 9 Eco niêm yết 1,348 tỷ đồng và giá ưu đãi tham khảo từ 1,2806 tỷ đồng.
Bảng trên chỉ tính phần vốn tự có theo giá xe ưu đãi tham khảo, chưa cộng chi phí lăn bánh và không phải cam kết rằng ngân hàng sẽ duyệt tỷ lệ vay tương ứng.
Mua VF 2 trả góp cần chuẩn bị bao nhiêu tiền?
VF 2 hiện là một trong những ô tô điện có giá thấp nhất trong dải sản phẩm VinFast. Giá niêm yết là 188 triệu đồng và giá ưu đãi tham khảo hiện từ 178,6 triệu đồng, đã kèm pin.
Nếu tính trên mức 178,6 triệu đồng:
- Trả trước 20%: khoảng 35,72 triệu đồng.
- Trả trước 30%: khoảng 53,58 triệu đồng.
- Trả trước 40%: khoảng 71,44 triệu đồng.
- Trả trước 50%: khoảng 89,3 triệu đồng.
Như vậy, về phần giá xe, khách hàng có thể tiếp cận VF 2 với số vốn ban đầu khá thấp nếu hồ sơ đủ điều kiện vay tỷ lệ cao.
Tuy nhiên, người mua vẫn cần cộng thêm chi phí đăng ký và các khoản lăn bánh. Vì vậy quảng cáo kiểu “chỉ cần hơn 30 triệu là lấy được VF 2” cần được hiểu là đang nói tới phần vốn đối ứng giá xe chứ chưa chắc đã bao gồm toàn bộ tiền cần chi trước khi nhận xe.
Mua VF 3 trả góp cần bao nhiêu?
VF 3 hiện có Eco và Plus. Giá ưu đãi tham khảo lần lượt từ 270,75 triệu và 281,2 triệu đồng.
VF 3 Eco trả trước 20%
20% của 270,75 triệu đồng tương đương khoảng 54,15 triệu đồng. Khoản vay lý thuyết 80% sẽ khoảng 216,6 triệu đồng.
VF 3 Eco trả trước 30%
Khách hàng cần khoảng 81,23 triệu đồng tiền đối ứng và khoản vay khoảng 189,53 triệu đồng.
Nếu cộng thêm chi phí lăn bánh, người mua trả trước 30% nên chuẩn bị số vốn thực tế cao hơn con số 81 triệu đồng.
VF 3 phù hợp với nhóm khách hàng mua ô tô đầu tiên vì giá xe thấp giúp khoản vay không quá lớn so với nhiều SUV phổ thông.
Mua VF 5 trả góp cần trả trước bao nhiêu?
VF 5 hiện có giá niêm yết 496 triệu đồng và giá ưu đãi tham khảo từ 471,2 triệu đồng.
Nếu lấy mức 471,2 triệu đồng để tính:
| Tỷ lệ trả trước | Tiền tự có | Khoản vay dự kiến |
|---|---|---|
| 20% | 94,24 triệu | 376,96 triệu |
| 30% | 141,36 triệu | 329,84 triệu |
| 40% | 188,48 triệu | 282,72 triệu |
| 50% | 235,6 triệu | 235,6 triệu |
Với khách hàng có thu nhập ổn định nhưng không muốn sử dụng toàn bộ tiền tiết kiệm, mức trả trước 30–40% thường tạo sự cân bằng tốt hơn so với vay tối đa.
Số tiền vay càng nhỏ thì áp lực trả hàng tháng và tổng chi phí lãi vay càng giảm.
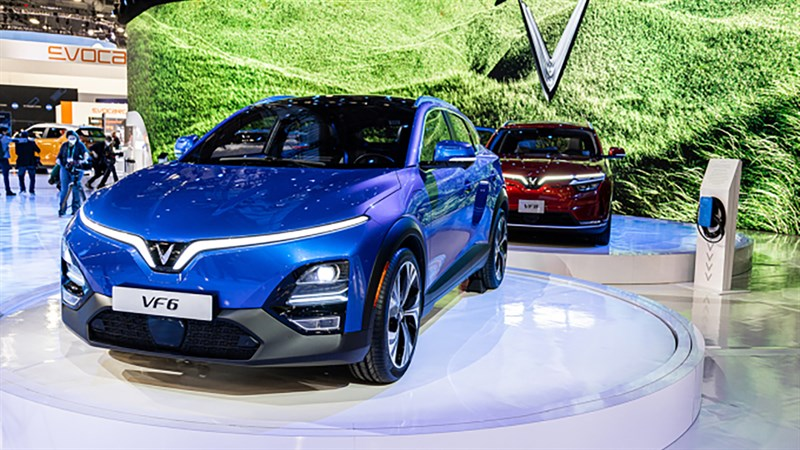
Mua VF 6 2026 cần chuẩn bị bao nhiêu?
VinFast đang niêm yết VF 6 Eco ở mức 646 triệu đồng và Plus 699 triệu đồng. Giá ưu đãi tham khảo hiện lần lượt từ 613,7 triệu và 664,05 triệu đồng.
VF 6 Eco nếu trả trước 30%
- Giá tham khảo: 613,7 triệu đồng.
- 30% vốn tự có: khoảng 184,11 triệu đồng.
- Khoản vay 70%: khoảng 429,59 triệu đồng.
Sau khi cộng phí lăn bánh và bảo hiểm, người mua nên chuẩn bị ngân sách trên 200 triệu đồng thay vì chỉ đúng 184 triệu đồng.
VF 6 Plus nếu trả trước 30%
- Giá tham khảo: 664,05 triệu đồng.
- 30% vốn tự có: khoảng 199,22 triệu đồng.
- Khoản vay: khoảng 464,84 triệu đồng.
Khoản chênh vốn tự có giữa Eco và Plus theo phương án 30% chỉ khoảng 15 triệu đồng, nhưng tổng khoản vay của Plus cũng cao hơn khoảng 35 triệu đồng. Vì vậy nên tính cả nghĩa vụ trả hàng tháng chứ không chỉ số tiền đặt xuống ban đầu.
Mua VF 7 trả góp cần bao nhiêu tiền?
VF 7 Eco đang có giá niêm yết 740 triệu đồng và giá ưu đãi tham khảo từ 703 triệu đồng. VF 7 Plus có giá niêm yết 830 triệu đồng, giá ưu đãi từ 788,5 triệu đồng; Plus trần kính từ 807,5 triệu đồng trên giá niêm yết 850 triệu đồng.
Nếu mua VF 7 Eco:
- Trả trước 20%: khoảng 140,6 triệu đồng.
- Trả trước 30%: khoảng 210,9 triệu đồng.
- Trả trước 40%: khoảng 281,2 triệu đồng.
- Trả trước 50%: khoảng 351,5 triệu đồng.
Nếu chọn VF 7 Plus giá tham khảo 788,5 triệu đồng, mức trả trước 30% tương đương khoảng 236,55 triệu đồng.
Khách hàng ở nhóm xe trên 700 triệu đồng nên đặc biệt quan tâm đến tổng tiền lãi trong 5–8 năm. Một khoản vay lớn kéo dài nhiều năm có thể khiến tổng số tiền thực trả cao hơn đáng kể giá xe ban đầu.
Mua Limo Green chạy dịch vụ cần vốn bao nhiêu?
Limo Green hiện có giá niêm yết 699 triệu đồng và giá ưu đãi tham khảo từ 664,05 triệu đồng.
Nếu trả trước 30%:
- Vốn mua xe: khoảng 199,22 triệu đồng.
- Khoản vay: khoảng 464,84 triệu đồng.
Nhưng với người mua Limo Green để chạy dịch vụ, không nên chỉ chuẩn bị đúng khoản tiền này.
Nên có thêm quỹ dự phòng tối thiểu cho:
- Tiền trả góp vài tháng đầu.
- Bảo hiểm.
- Vệ sinh, chăm sóc xe.
- Phí nền tảng.
- Sửa chữa hoặc thay lốp phát sinh.
- Những ngày xe không tạo doanh thu.
Một người có đúng 200 triệu đồng và dùng toàn bộ để trả trước Limo Green có thể gặp áp lực dòng tiền lớn hơn người có 250–300 triệu đồng nhưng vẫn giữ lại một khoản dự phòng.
Mua VF MPV 7 trả góp cần chuẩn bị bao nhiêu?
VF MPV 7 hiện được VinFast niêm yết 750 triệu đồng, giá ưu đãi tham khảo từ 712,5 triệu đồng.
Nếu tính theo giá 712,5 triệu đồng:
- Trả trước 20%: 142,5 triệu đồng.
- Trả trước 30%: 213,75 triệu đồng.
- Trả trước 40%: 285 triệu đồng.
- Trả trước 50%: 356,25 triệu đồng.
Đây là mẫu MPV 7 chỗ nên thường được gia đình cân nhắc sử dụng lâu dài. Nếu tài chính cho phép, trả trước 30–40% có thể giúp giảm khá nhiều nghĩa vụ nợ so với cố vay ở mức tối đa.
Mua VF 8 All New cần trả trước bao nhiêu?
VF 8 All New hiện đang được VinFast hiển thị giá niêm yết từ 899 triệu đồng và giá ưu đãi tham khảo từ 854,05 triệu đồng.
Nếu lấy mức 854,05 triệu đồng:
- Trả trước 20%: khoảng 170,81 triệu đồng.
- Trả trước 30%: khoảng 256,22 triệu đồng.
- Trả trước 40%: khoảng 341,62 triệu đồng.
- Trả trước 50%: khoảng 427,03 triệu đồng.
Với một mẫu xe gần 900 triệu đồng, chênh lệch giữa trả trước 20% và 40% lên tới hơn 170 triệu đồng. Đổi lại, khoản vay giảm tương ứng nên số tiền trả ngân hàng hàng tháng sẽ thấp hơn đáng kể.
Mua VF 9 trả góp cần bao nhiêu?
VF 9 Eco hiện có giá niêm yết 1,348 tỷ đồng và mức ưu đãi tham khảo từ khoảng 1,2806 tỷ đồng. VF 9 Plus niêm yết 1,529 tỷ đồng, giá ưu đãi tham khảo từ khoảng 1,45255 tỷ đồng.
Với VF 9 Eco giá tham khảo 1,2806 tỷ đồng:
- Trả trước 20%: khoảng 256,12 triệu đồng.
- Trả trước 30%: khoảng 384,18 triệu đồng.
- Trả trước 40%: khoảng 512,24 triệu đồng.
- Trả trước 50%: khoảng 640,3 triệu đồng.
Ở phân khúc này, việc vay tới 70–80% giá xe có thể tạo khoản nợ rất lớn. Người mua nên đặc biệt chú ý khả năng tài chính dài hạn thay vì chỉ cố đạt điều kiện nhận xe.
VinFast có hỗ trợ vay tới 80% giá xe không?
Công cụ dự toán tài chính hiện tại của VinFast cho phép khách hàng mô phỏng phương án trả trước thấp nhất 20%, tương đương khoản vay 80% giá trị xe.
Tuy nhiên, cần phân biệt hai vấn đề:
Công cụ cho phép dự toán 80% không có nghĩa ngân hàng chắc chắn cho mọi người vay 80%.
Ngân hàng sẽ thẩm định riêng từng hồ sơ.
Một khách hàng có thu nhập cao, lịch sử tín dụng tốt và ít khoản vay khác có thể được duyệt thuận lợi hơn một người có thu nhập không ổn định hoặc đang có nhiều nghĩa vụ tài chính.
Có nên cố gắng vay tối đa 80%?
Không phải lúc nào vay được nhiều cũng là tốt.
Ví dụ một chiếc xe 700 triệu đồng:
- Vay 80% tương đương 560 triệu đồng.
- Vay 70% tương đương 490 triệu đồng.
- Vay 50% chỉ còn 350 triệu đồng.
Khoản vay giảm 210 triệu đồng giữa phương án 80% và 50% có thể tạo khác biệt lớn về tiền lãi và khoản trả hàng tháng.
Nếu phải dốc toàn bộ tiền tiết kiệm để tăng tiền trả trước thì cũng không tốt. Người mua nên giữ lại một quỹ dự phòng cho cuộc sống, bảo hiểm và các tình huống bất ngờ.
Trả trước 20%, 30% hay 50% là hợp lý nhất?
Trả trước 20%
Phù hợp với người muốn giữ tiền mặt cho kinh doanh hoặc có dòng tiền hàng tháng tốt. Nhược điểm là khoản vay lớn, tiền lãi cao hơn và yêu cầu hồ sơ tín dụng có thể nghiêm ngặt hơn.
Trả trước 30%
Đây là phương án tương đối cân bằng để tham khảo. Khách hàng vẫn giữ được một phần vốn nhưng khoản vay không quá sát mức tối đa.
Trả trước 40–50%
Phù hợp với người muốn giảm áp lực nợ. Khoản thanh toán hàng tháng thấp hơn và tổng tiền lãi thường giảm đáng kể.
Nếu người mua đã có sẵn 70–80% giá xe bằng tiền mặt, việc vay một phần nhỏ đôi khi vẫn hợp lý nếu muốn duy trì quỹ dự phòng hoặc sử dụng vốn cho công việc khác.
Mua VinFast trả góp tối đa bao nhiêu năm?
Công cụ dự toán trả góp chính thức hiện cung cấp kỳ hạn lựa chọn từ 1 đến 8 năm.
Thời hạn càng dài thì số tiền trả mỗi tháng thường càng thấp, nhưng tổng thời gian chịu lãi kéo dài.
Ví dụ:
- Vay 3 năm: trả hàng tháng cao nhưng hết nợ nhanh.
- Vay 5 năm: mức thanh toán cân bằng hơn.
- Vay 7–8 năm: áp lực hàng tháng thấp hơn nhưng thời gian mang nợ dài.
Không nên chọn thời hạn dài nhất chỉ vì khoản thanh toán hàng tháng nhìn có vẻ dễ chịu. Hãy xem cả tổng tiền phải trả tới cuối kỳ.
VinFast có chương trình hỗ trợ lãi suất năm 2026 không?
Trên công cụ dự toán tài chính hiện tại, VinFast đang hiển thị một gói vay với nội dung khách hàng chỉ trả tiền gốc trong hai năm đầu và mức lãi suất từ năm thứ ba không quá 10,5%/năm theo điều kiện của gói. Hệ thống cũng có bảng tính phần VinFast hỗ trợ lãi suất trong các năm cuối theo giả định được nêu trong công cụ.
Do đây là sản phẩm tài chính có điều kiện, khách hàng không nên hiểu rằng mọi khoản vay VinFast đều mặc định được miễn toàn bộ lãi hai năm đầu hoặc cố định 10,5% cho mọi trường hợp.
Cần yêu cầu tư vấn viên cung cấp:
- Tên ngân hàng.
- Lãi suất thực tế từng giai đoạn.
- VinFast hỗ trợ bao nhiêu.
- Thời gian hỗ trợ.
- Lãi suất sau ưu đãi.
- Phí trả nợ trước hạn.
“Mua VinFast trả trước 0 đồng” có thật không?
Người mua cần rất thận trọng với cụm từ này.
Trên công cụ dự toán trả góp chính thức của VinFast tại thời điểm cập nhật, lựa chọn tỷ lệ vốn tự có bắt đầu từ 20%, không phải 0%.
Một quảng cáo “0 đồng nhận xe” có thể xuất phát từ chương trình tài chính riêng, cách tính dựa trên tài sản bảo đảm khác, hỗ trợ từ bên thứ ba hoặc chỉ nói tới một phần chi phí nhất định.
Vì vậy, trước khi tin vào quảng cáo 0 đồng, cần hỏi rõ:
- 0 đồng là không trả trước giá xe hay không?
- Có phải thế chấp tài sản khác không?
- Có khoản vay bổ sung không?
- Ai là đơn vị cho vay?
- Lãi suất thực tế bao nhiêu?
- Khách hàng vẫn phải thanh toán phí lăn bánh hay không?
Chủ đề “VinFast trả góp 0 đồng” cần được xem riêng theo từng chương trình, không nên coi là chính sách mặc định cho mọi khách hàng năm 2026.
Ngân hàng xét duyệt vay mua VinFast dựa vào những gì?
Quá trình xét duyệt thường xem xét khả năng trả nợ của khách hàng. Các yếu tố có thể gồm:
- Thu nhập hàng tháng.
- Nghề nghiệp.
- Thời gian làm việc.
- Lịch sử tín dụng.
- Dư nợ hiện tại.
- Thẻ tín dụng.
- Khoản vay tiêu dùng.
- Tài sản và nguồn tiền khác.
- Giá trị chiếc xe.
Người có thu nhập tốt nhưng đang trả nhiều khoản vay khác vẫn có thể gặp khó khăn hơn người có thu nhập vừa phải nhưng gần như không có dư nợ.
Làm sao biết mình nên mua VinFast giá bao nhiêu?
Đừng bắt đầu bằng câu hỏi “ngân hàng cho tôi vay tối đa bao nhiêu?”.
Nên bắt đầu bằng câu:
“Mỗi tháng tôi có thể dành bao nhiêu tiền cho chiếc xe mà vẫn sống thoải mái?”
Ví dụ gia đình có thu nhập 40 triệu đồng/tháng nhưng đang trả nhà 10 triệu, học phí con 8 triệu và chi tiêu sinh hoạt 15 triệu thì không nên xem toàn bộ 40 triệu là cơ sở để tính khoản vay xe.
Hãy tính trên dòng tiền còn lại sau các nghĩa vụ thiết yếu.
5 khoản tiền cần tính ngoài khoản trả góp
1. Bảo hiểm
Ngoài bảo hiểm bắt buộc, xe vay ngân hàng thường có thể phát sinh yêu cầu về bảo hiểm vật chất theo điều kiện khoản vay.
2. Phí gửi xe
Đặc biệt quan trọng với người sống tại chung cư hoặc nhà không có gara.
3. Bảo dưỡng và lốp
Xe điện vẫn có nhiều hạng mục hao mòn như lốp, phanh, điều hòa, gạt mưa và hệ thống gầm.
4. Phí đường bộ và đăng kiểm
Đây là các khoản cần tính trong tổng chi phí sử dụng dài hạn.
5. Tiền lãi vay
Đây có thể là khoản rất lớn nếu vay số tiền cao trong 7–8 năm.
Ví dụ: Có 100 triệu đồng nên mua VinFast nào?
Nếu chỉ xét phần vốn đối ứng giá xe, 100 triệu đồng tương đương:
- Hơn 50% giá VF 2 ưu đãi tham khảo.
- Khoảng 37% giá VF 3 Eco.
- Khoảng 21% giá VF 5.
Giá hiện tại của ba mẫu lần lượt từ khoảng 178,6 triệu, 270,75 triệu và 471,2 triệu đồng theo thông tin VinFast.
Như vậy, nếu có khoảng 100 triệu đồng và muốn giữ khoản vay an toàn, VF 2 hoặc VF 3 sẽ dễ chịu hơn VF 5.
VF 5 vẫn có thể nằm trong phạm vi nếu ngân hàng chấp thuận tỷ lệ vay cao, nhưng người mua phải kiểm tra xem khoản trả hàng tháng có phù hợp thu nhập hay không.
Có 150 triệu đồng nên mua VinFast nào?
150 triệu đồng tương đương khoảng:
- 84% giá VF 2 ưu đãi.
- 55% giá VF 3 Eco.
- 32% giá VF 5.
- 24% giá VF 6 Eco.
Với ngân sách này, VF 3 có thể tạo khoản vay tương đối nhẹ. VF 5 là lựa chọn thực dụng hơn cho gia đình nếu người mua có thu nhập đủ để vay khoảng 320–330 triệu đồng.
VF 6 cũng có thể tiếp cận về mặt tỷ lệ trả trước, nhưng khoản vay còn lại gần 464 triệu đồng nếu chỉ dùng 150 triệu cho giá xe, nên cần cân nhắc kỹ.
Có 200 triệu đồng nên mua VinFast nào?
200 triệu đồng bắt đầu mở ra nhiều lựa chọn hơn.
Người mua có thể:
- Mua VF 2 với khoản vay rất nhỏ hoặc không cần vay nhiều.
- Trả trước hơn 70% VF 3.
- Trả trước khoảng 42% VF 5.
- Trả trước hơn 32% VF 6 Eco.
- Trả trước khoảng 30% Limo Green.
Với 200 triệu đồng, lựa chọn tốt nhất phụ thuộc nhu cầu. Gia đình 3–4 người có thể ưu tiên VF 5 hoặc VF 6. Người chạy dịch vụ 7 chỗ có thể cân nhắc Limo Green nếu dòng tiền kinh doanh đủ tốt.
Khoản trả góp mỗi tháng bao nhiêu là an toàn?
Không có tỷ lệ tuyệt đối đúng cho mọi người, nhưng nguyên tắc thận trọng là không để khoản trả xe khiến gia đình thiếu tiền cho nhà ở, ăn uống, học hành, y tế và quỹ khẩn cấp.
Một phương án tốt cần đáp ứng ba điều:
- Sau khi trả tiền xe vẫn còn tiền sinh hoạt thoải mái.
- Vẫn duy trì được quỹ dự phòng.
- Nếu thu nhập giảm trong vài tháng vẫn trả được nợ.
Đối với người kinh doanh hoặc chạy dịch vụ, nên tính theo kịch bản doanh thu thấp chứ không phải tháng doanh thu cao nhất.
Nên chọn kỳ hạn vay 5 năm hay 8 năm?
Kỳ hạn 8 năm giúp giảm khoản thanh toán hàng tháng nhưng kéo dài nghĩa vụ nợ.
Kỳ hạn 5 năm thường tạo mức cân bằng tốt hơn nếu dòng tiền cho phép.
Ví dụ một người vay 400 triệu đồng, khoản trả gốc bình quân riêng phần gốc sẽ khoảng:
- 5 năm: khoảng 6,67 triệu đồng/tháng trước lãi.
- 8 năm: khoảng 4,17 triệu đồng/tháng trước lãi.
Phương án 8 năm nhẹ hơn mỗi tháng nhưng người vay chịu lãi lâu hơn. Vì vậy cần xem bảng trả nợ chi tiết thay vì chỉ nhìn kỳ đầu tiên.
Có nên trả trước nhiều để giảm tiền lãi?
Có, nếu sau khi trả trước bạn vẫn còn quỹ dự phòng.
Ví dụ bạn có 300 triệu đồng và mua xe 600 triệu đồng. Nếu chỉ trả 120 triệu để vay 480 triệu dù hoàn toàn có khả năng trả 250 triệu, bạn đang chủ động vay thêm một khoản lớn và phải chịu chi phí tài chính tương ứng.
Ngược lại, nếu dùng hết 300 triệu và không còn tiền mặt dự phòng thì cũng không an toàn.
Cách hợp lý thường là giữ lại một phần tiền mặt đủ cho vài tháng chi tiêu và các khoản phát sinh.
Hồ sơ mua VinFast trả góp cần chuẩn bị gì?
Hồ sơ cụ thể phụ thuộc ngân hàng và loại khách hàng, nhưng người mua thường nên chuẩn bị sẵn các giấy tờ chứng minh nhân thân và khả năng tài chính.
Với người làm công ăn lương có thể cần chứng minh thu nhập. Người kinh doanh có thể cần hồ sơ liên quan tới hoạt động kinh doanh và dòng tiền. Doanh nghiệp mua xe sẽ sử dụng bộ hồ sơ pháp lý, tài chính khác.
Không nên chuẩn bị hồ sơ dựa hoàn toàn trên danh sách truyền miệng. Khi đã chọn ngân hàng, hãy lấy checklist chính thức để tránh mất thời gian bổ sung nhiều lần.
Câu hỏi thường gặp về mua VinFast trả góp 2026
Mua VinFast trả trước thấp nhất bao nhiêu phần trăm?
Công cụ dự toán trả góp VinFast hiện cung cấp lựa chọn thấp nhất là 20% giá xe, tương đương mô phỏng khoản vay 80%. Việc duyệt thực tế phụ thuộc ngân hàng và hồ sơ người vay.
VinFast cho vay tối đa bao nhiêu năm?
Hệ thống dự toán hiện cung cấp thời hạn từ 1 đến 8 năm.
Mua VF 3 cần trả trước bao nhiêu?
Với VF 3 Eco giá ưu đãi tham khảo 270,75 triệu đồng, 20% tương đương khoảng 54,15 triệu và 30% khoảng 81,23 triệu đồng, chưa tính chi phí lăn bánh.
Mua VF 5 cần trả trước bao nhiêu?
Với giá ưu đãi tham khảo 471,2 triệu đồng, trả trước 20% khoảng 94,24 triệu và 30% khoảng 141,36 triệu đồng.
Mua VF 6 cần bao nhiêu tiền ban đầu?
VF 6 Eco hiện có giá ưu đãi tham khảo từ 613,7 triệu đồng. Trả trước 30% tương đương khoảng 184,11 triệu đồng trước chi phí lăn bánh.
Có thể mua VinFast không cần trả trước không?
Không nên mặc định như vậy. Công cụ tài chính chính thức hiện đang bắt đầu từ lựa chọn trả trước 20%. Các quảng cáo 0 đồng nếu có cần được kiểm tra điều kiện của chương trình cụ thể.
Vay càng lâu có càng tốt không?
Không. Vay dài giúp giảm tiền trả hàng tháng nhưng có thể tăng tổng chi phí lãi và kéo dài nghĩa vụ tài chính.
Giá ưu đãi có dùng để ngân hàng định giá khoản vay không?
Việc xác định giá trị tài trợ phụ thuộc chính sách ngân hàng và hồ sơ giao dịch. Người mua nên yêu cầu tư vấn viên tính trực tiếp trên giá hóa đơn thực tế thay vì tự giả định.
Mua VinFast tại Linh Xuân Thủ Đức trả góp cần hỏi gì?
Khách hàng đang tìm mua xe VinFast trả góp tại Linh Xuân Thủ Đức không nên chỉ hỏi “trả trước thấp nhất bao nhiêu”. Một báo giá tài chính đầy đủ phải cho thấy toàn bộ khoản nợ trong nhiều năm.
Trước khi ký hợp đồng nên yêu cầu:
- Giá xe sau tất cả ưu đãi.
- Chi phí lăn bánh chính xác.
- Tỷ lệ vay được duyệt.
- Số tiền phải trả trước thực tế.
- Lãi suất từng giai đoạn.
- Số tiền trả tháng đầu.
- Số tiền trả ở các năm sau.
- Tổng tiền lãi dự kiến.
- Phí trả nợ trước hạn.
- Điều kiện bảo hiểm.
- Thời gian vay tối đa.
VinFast hiện duy trì trang chính sách ô tô năm 2026 và liên tục cập nhật các thông báo giá bán, chính sách thúc đẩy bán hàng cũng như hợp đồng mẫu. Vì vậy khách hàng nên sử dụng chính sách tại đúng thời điểm ký hợp đồng thay vì dựa trên chương trình của vài tháng trước.
Kết luận: Mua VinFast 2026 nên chuẩn bị bao nhiêu tiền?
Số tiền cần trả trước khi mua VinFast năm 2026 có thể dao động rất lớn. Với công cụ tài chính hiện hành, VinFast cho phép khách hàng mô phỏng các phương án từ 20% đến 90% vốn tự có và kỳ hạn vay từ 1 đến 8 năm, nhưng việc ngân hàng duyệt bao nhiêu vẫn phụ thuộc hồ sơ thực tế.
Ở nhóm xe nhỏ, VF 2 giá ưu đãi tham khảo từ 178,6 triệu đồng có phần vốn 20% chỉ khoảng 35,7 triệu đồng; VF 3 Eco khoảng 54,2 triệu đồng. Với VF 5, số vốn 20% khoảng 94,2 triệu đồng; VF 6 Eco khoảng 122,7 triệu đồng.
Ở nhóm cao hơn, VF 7 Eco cần khoảng 140,6 triệu đồng nếu tính 20% trên giá ưu đãi tham khảo 703 triệu đồng; VF MPV 7 khoảng 142,5 triệu đồng; VF 8 All New khoảng 170,8 triệu đồng.
Tuy nhiên, “trả trước được bao nhiêu” không quan trọng bằng “sau khi mua xe mỗi tháng còn đủ tiền hay không”. Một phương án vay tốt không phải phương án giúp nhận xe với số tiền thấp nhất, mà là phương án giúp người mua sử dụng xe nhiều năm mà không chịu áp lực tài chính quá mức.
Với phần lớn khách hàng cá nhân có thu nhập ổn định, mức vốn tự có khoảng 30–40% là vùng đáng tham khảo nếu vẫn duy trì được quỹ dự phòng. Người có dòng tiền rất tốt có thể chọn tỷ lệ thấp hơn để giữ vốn; người ưu tiên an toàn tài chính có thể trả trước 50% hoặc nhiều hơn.
Khách hàng đang quan tâm mua VinFast 2026 tại Linh Xuân Thủ Đức cần trả trước bao nhiêu, vay ngân hàng được bao nhiêu phần trăm, trả góp mỗi tháng bao nhiêu hoặc nên chọn VF 3, VF 5, VF 6, VF 7, Limo Green hay VF MPV 7 theo khả năng tài chính có thể liên hệ tư vấn VinFast – Phước Lộc để được lập bảng dự toán riêng theo giá xe thực tế, số vốn hiện có, thời hạn vay và mức thu nhập hàng tháng trước khi quyết định.